Canzone del mese: "Under pressure" di Queen e David Bowie
A settembre il tono l'hanno dato i rendimenti obbligazionari, e le azioni ne hanno sentito ogni singola nota. Nel nostro Mercato in sintesi vediamo che cosa succede quando il costo del denaro continua a salire mentre le quotazioni azionarie non ne vogliono sapere di scendere, e diamo un'occhiata alla montagna di debito che si nasconde dietro i rendimenti.
Poi, con i nostri partner di PLUS, analizziamo la decisione della Banca nazionale svizzera di lasciare il tasso allo 0.00% per la quinta volta. E ti spieghiamo perché, questa volta, la vera notizia non è il tasso, ma la previsione d'inflazione.
Buona lettura.
Indice
I punti chiave:
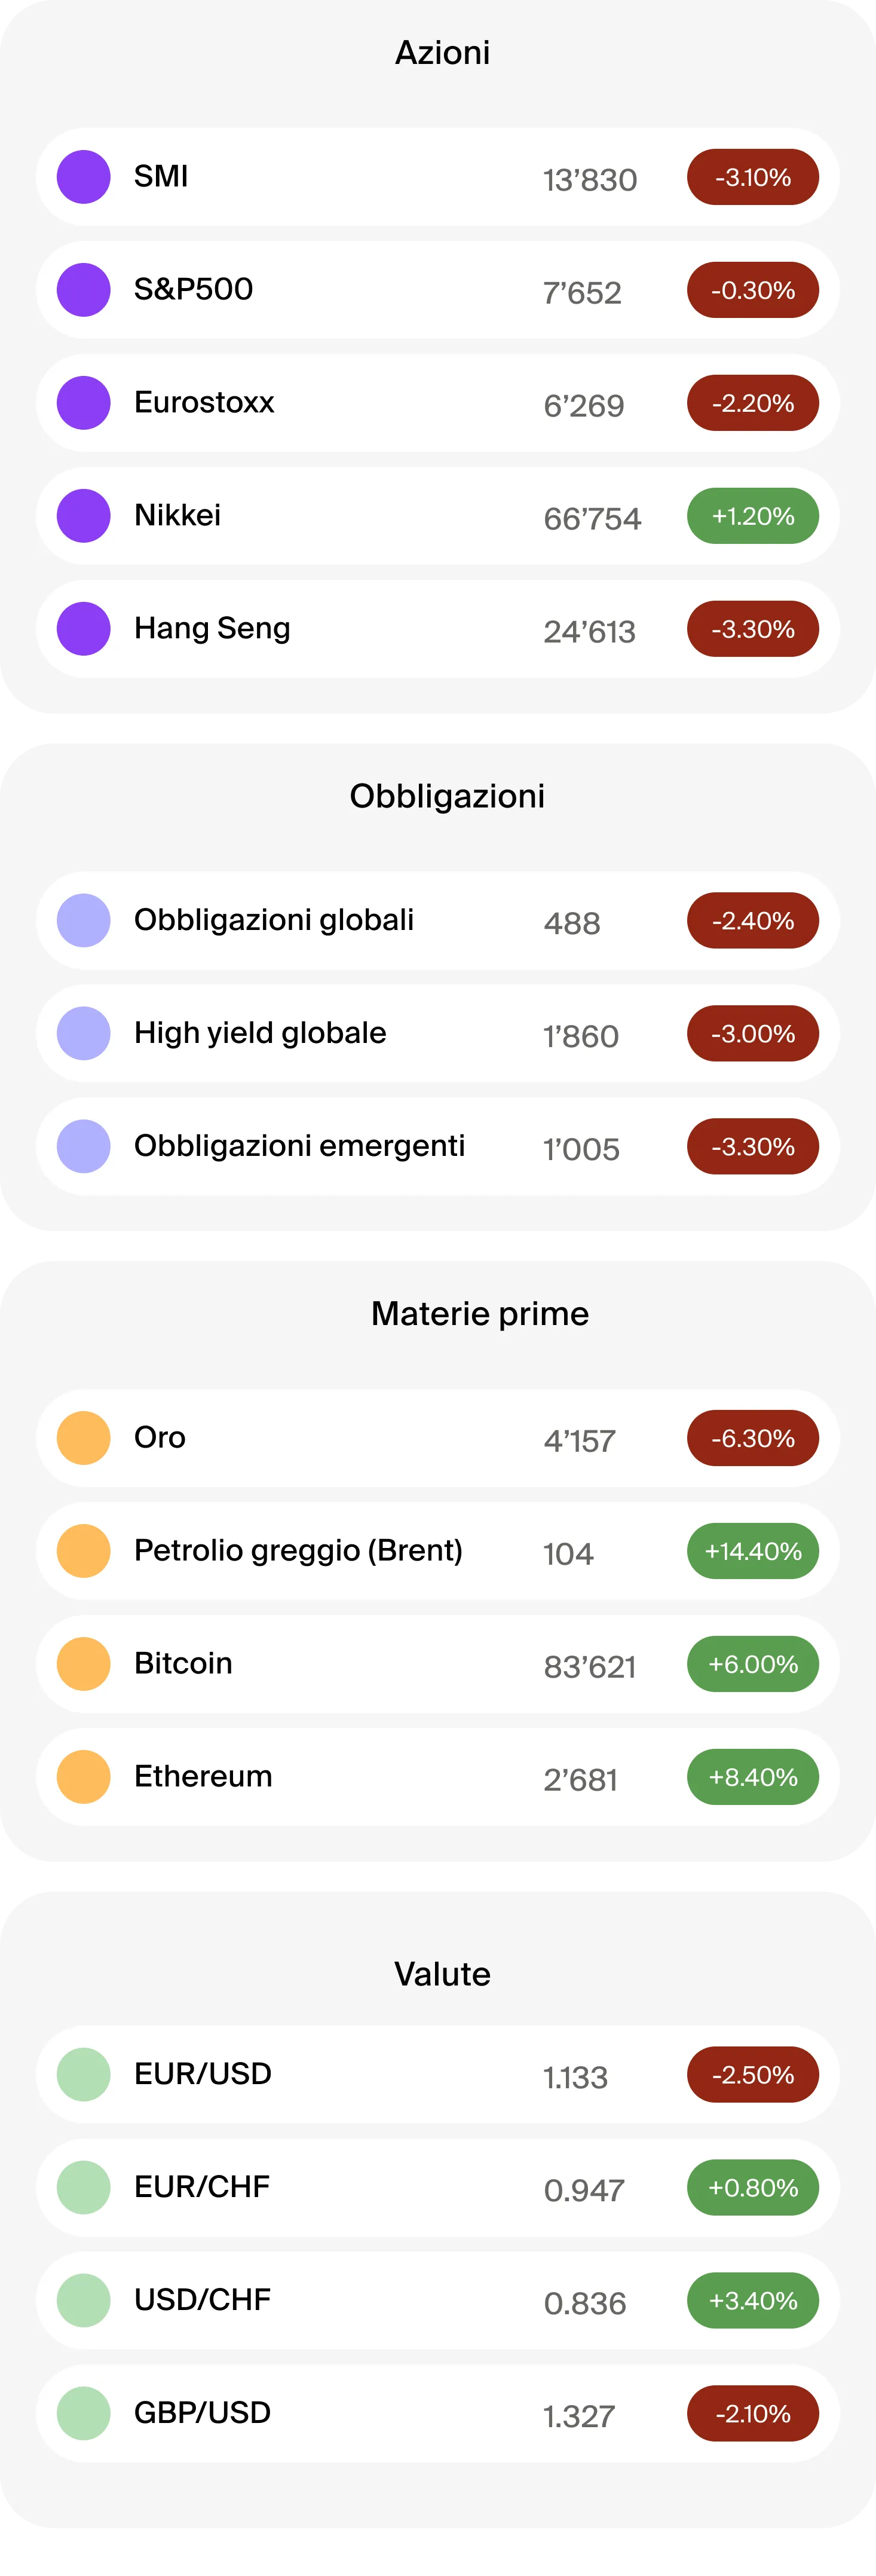
A dettare il ritmo sono state le obbligazioni. Il rendimento del Bund tedesco a 10 anni è salito al 3.52%, ai massimi dal 2009, mentre quello dei titoli di Stato americani a 10 anni si è portato a ridosso del 5%.
Le azioni hanno tenuto, ma hanno smesso di salire. Le valutazioni, soprattutto negli Stati Uniti, devono ormai fare i conti con il costo del denaro.
Dietro i rendimenti c'è il debito. Ad agosto il debito federale statunitense ha superato i 40'000 miliardi di USD e gli interessi sono diventati la seconda voce di spesa di Washington.
Con il petrolio tornato sopra i 100 USD, l'inflazione è rimasta sotto i riflettori, il dollaro si è rafforzato e per gli asset digitali il mese è stato più tranquillo.
In Svizzera la BNS ha lasciato il tasso allo 0.00% per la quinta volta e ha rivisto al rialzo la previsione d'inflazione. Il tasso non cambia. La direzione, invece, sì.
Chi è salito sul Salève con lo zaino in spalla conosce bene quel momento: nessuno ci ha aggiunto niente, eppure, passata la metà della salita, sembra pesare di più. Non è cambiato nulla, se non la pendenza. Per i mercati, settembre è andato esattamente così: stesse aziende, stessi utili, stessa storia sull'IA, ma un carico sempre più pesante.
Questo peso ha un nome: il costo del denaro. Con i rendimenti obbligazionari saliti a livelli che quasi tutti credevamo ormai consegnati al passato, le azioni si sono trovate davanti a una domanda che per tutta l'estate erano riuscite a schivare: quanto vale un'azione se l'alternativa rende il 5% senza fare nulla?
I Queen e David Bowie hanno scritto «Under Pressure» come un botta e risposta tra due voci, una supplichevole e l'altra incalzante. Ascoltala come un dialogo tra azioni e obbligazioni: è il ritratto perfetto del mese.
Cosa è successo con le azioni
Partiamo da ciò che non è successo: le azioni non sono crollate. Dopo un'estate brillante, i mercati globali hanno perso slancio, ma non terreno. A frenarli non sono stati gli utili, che hanno tenuto bene, né l'intelligenza artificiale, che ha continuato a trainare gli indici statunitensi. Il motivo andava cercato poco più in là, in un altro numero.
Quando un titolo di Stato rende quasi il 5%, i conti su un'azione cambiano. Gli utili futuri valgono meno oggi e chi cerca un reddito ha un'alternativa a portata di mano. In passato questa combinazione ha sempre raffreddato le valutazioni azionarie. Settembre è stato un mese scomodo proprio perché, in diversi segmenti del mercato statunitense, le valutazioni non si sono raffreddate affatto: sono rimaste care, mentre i rendimenti su cui poggiano continuavano a salire. Una combinazione rara, e di rado stabile.
In Europa è andata peggio. Il rialzo dei rendimenti obbligazionari ha compresso i multipli e a settembre la Banca centrale europea ha alzato i tassi ancora una volta. All'interno degli indici il quadro era tutt'altro che uniforme: i titoli energetici sono saliti di pari passo con il petrolio e le banche hanno approfittato dei tassi più alti, mentre il resto del listino è rimasto perlopiù alla finestra.
Il mese si chiude quindi non con un verdetto, ma con una tensione ancora aperta. Da un lato valutazioni elevate, dall'altro rendimenti che non accennano a scendere: e sempre più investitori si chiedono per quanto tempo le due cose possano convivere sotto lo stesso tetto.
Cosa è successo con le obbligazioni
A settembre sono state le obbligazioni a tenere banco. Sono riemersi i timori legati all'inflazione, i dati economici si sono confermati solidi e gli investitori sono tornati a chiedersi fino a quando le banche centrali avrebbero mantenuto una politica monetaria restrittiva. Risultato: nella maggior parte delle grandi economie i rendimenti dei titoli di Stato sono saliti.
Negli Stati Uniti i rendimenti dei Treasury a lunga scadenza hanno sfiorato il 5%. In Germania il Bund decennale ha raggiunto il 3.52% il 14 settembre, un livello che non si vedeva dal 2009. Stessa tendenza per i gilt britannici. Quando i rendimenti salgono, i prezzi delle obbligazioni scendono, e questo mese l'impennata ha pesato su tutti i mercati: più di ogni altro fattore, è stata lei a dettare l'andamento di tutte le asset class.
Se si guarda il quadro più ampio, però, la vicenda comincia ben prima di settembre. Dopo la crisi finanziaria del 2008, e poi ancora durante la pandemia, i governi hanno speso somme enormi per sostenere le proprie economie. La strategia ha funzionato, ma ha lasciato dietro di sé un conto salato.
Ad agosto il debito federale statunitense ha superato i 40'000 miliardi di USD, mentre alla fine dell'esercizio fiscale 2009 si attestava a circa 11'900 miliardi di USD: parliamo di circa il 124% della produzione economica del Paese. Il deficit rimane sopra i 2'000 miliardi di USD all'anno, sebbene l'economia sia vicina alla piena occupazione: una combinazione insolita nella storia economica moderna. In tutti i Paesi sviluppati, poi, l'invecchiamento della popolazione, l'aumento della spesa sociale e la transizione energetica continuano a gonfiare il fabbisogno di finanziamento.
Ciò che è cambiato è il costo di questo debito. I tassi d'interesse sono ormai ben al di sopra dei livelli a cui si erano stabilizzati nel decennio successivo al 2008, e una quota sempre maggiore delle entrate fiscali finisce per pagare gli interessi, sottraendo risorse ad altre spese. A Washington gli interessi rappresentano già la seconda voce di spesa del bilancio, superati soltanto dalla Social Security.
Se le azioni dicono: «La crescita tiene, guarda gli utili», le obbligazioni ribattono: «E il conto, chi lo paga?»
Cosa è successo con le materie prime, le valute e gli asset digitali
Il petrolio è rimasto al centro dell'attenzione. Le tensioni nello Stretto di Hormuz, il passaggio da cui transita una parte consistente del greggio mondiale trasportato via mare, hanno riportato il Brent oltre i 100 USD al barile, poiché gli investitori hanno cominciato a mettere in conto possibili interruzioni delle forniture. Un'energia più cara alimenta anche i timori d'inflazione, che inducono le banche centrali alla prudenza. E così si torna alle obbligazioni.
L'interesse si è poi esteso ad altre materie prime. Oro, metalli industriali ed energia hanno attirato chi cercava investimenti al riparo dalla stampa di moneta delle banche centrali. Conviene però chiarire di che cosa si tratti davvero: di una reazione ai dubbi sul potere d'acquisto del denaro, non di una protezione garantita. Le materie prime conoscono oscillazioni marcate sia al rialzo sia al ribasso, e l'oro, in particolare, lo ha ricordato per buona parte dell'anno a chi è salito a bordo in ritardo.
Sul fronte dei cambi, i rendimenti più elevati negli Stati Uniti hanno sostenuto il dollaro rispetto alla maggior parte delle valute principali. Quanto agli asset digitali, dopo un agosto brillante il mese è trascorso in modo più tranquillo: quando gli investimenti tradizionali rendono di più, la concorrenza per lo stesso capitale si fa più accesa. Senza contare che questa categoria d'investimento resta comunque tra le più volatili in assoluto.
Che cosa insegna tutto questo a chi investe?
Primo: la pressione è reale e arriva dalle obbligazioni, non dalle azioni. Guardate i rendimenti prima ancora dei prezzi azionari.
Secondo: pressione non significa rottura. Nelle fasi in cui i rendimenti salivano mentre le azioni reggevano, il più delle volte la situazione si è risolta con un nuovo calo dei rendimenti, non con un crollo del mercato. Lo dimostra la storia, ma non è una promessa.
Infine: lo zaino pesa di più perché la salita è più lunga, non perché qualcuno ci abbia infilato altro peso durante la notte. Un portafoglio pensato per l'intero percorso, che lasci spazio a entrambe le voci, di solito arriva a destinazione.


Alpian: la BNS conferma il tasso allo 0.00% per la quinta volta consecutiva, ma l'inflazione rimescola le carte
Articolo realizzato in collaborazione con PLUS, specialista svizzero in contabilità, fiscalità, assicurazioni e ipoteche.
Giovedì 24 settembre la Banca nazionale svizzera (BNS) ha mantenuto ancora una volta il tasso guida allo 0.00%: è la quinta pausa di fila a questo livello. Dietro questa apparente calma, però, torna d'attualità un tema che sembrava accantonato: l'inflazione, che ha ripreso a salire sulla scia del rincaro del petrolio.
Cosa bisogna sapere sulla decisione di settembre?
Avvertenza: gli investimenti comportano rischi, inclusa la possibile perdita del capitale investito. Il valore degli investimenti può oscillare e non vi è alcuna garanzia di realizzare guadagni o di evitare perdite. La diversificazione non garantisce guadagni né protegge dalle perdite. Se stai valutando un investimento, prima di prendere qualsiasi decisione rivolgiti a un consulente finanziario qualificato. Prima di investire, leggi le avvertenze complete sui rischi e gli altri documenti pertinenti disponibili sul nostro sito web.