Song des Monats: "Under pressure" von Queen und David Bowie
Im September gaben die Obligationenrenditen den Ton an, und die Aktienmärkte bekamen jede Note zu spüren. In «Die Märkte im Überblick» zeigen wir, was geschieht, wenn Geld immer teurer wird, die Aktienkurse aber partout nicht nachgeben wollen. Ausserdem werfen wir einen Blick auf den gewaltigen Schuldenberg, der hinter diesen Renditen steht.
Danach erklären wir zusammen mit unseren Partnern von PLUS, weshalb die Schweizerische Nationalbank den Leitzins zum fünften Mal in Folge bei 0.00% belässt und warum die eigentliche Botschaft diesmal nicht im Zinsentscheid liegt, sondern in der Inflationsprognose.
Wir wünschen Ihnen eine anregende Lektüre.
Inhaltsverzeichnis
Wer schon einmal mit dem Rucksack auf den Salève gestiegen ist, kennt diesen Moment. Niemand hat etwas dazugepackt, und doch wird der Rucksack irgendwo auf halber Höhe schwerer. Geändert hat sich nur die Steigung. Genau so fühlte sich der September an den Märkten an: dieselben Unternehmen, dieselben Gewinne, dieselbe KI-Geschichte und trotzdem eine Last, die von Woche zu Woche schwerer wog.
Diese Last hat einen Namen: die Kosten des Geldes. Als die Obligationenrenditen auf ein Niveau kletterten, das die meisten von uns längst in die Vergangenheit verbannt hatten, mussten sich die Aktien einer Frage stellen, um die sie den ganzen Sommer herumgekommen waren: Wie viel ist eine Aktie wert, wenn die Alternative ohne jedes Zutun fünf Prozent abwirft?
Queen und David Bowie schrieben «Under pressure» als Zwiegespräch zweier Stimmen, die eine flehend, die andere beharrlich. Setzt man für die beiden Stimmen Aktien und Obligationen ein, hat man den Monat treffend beschrieben.
Die wichtigsten Erkenntnisse:
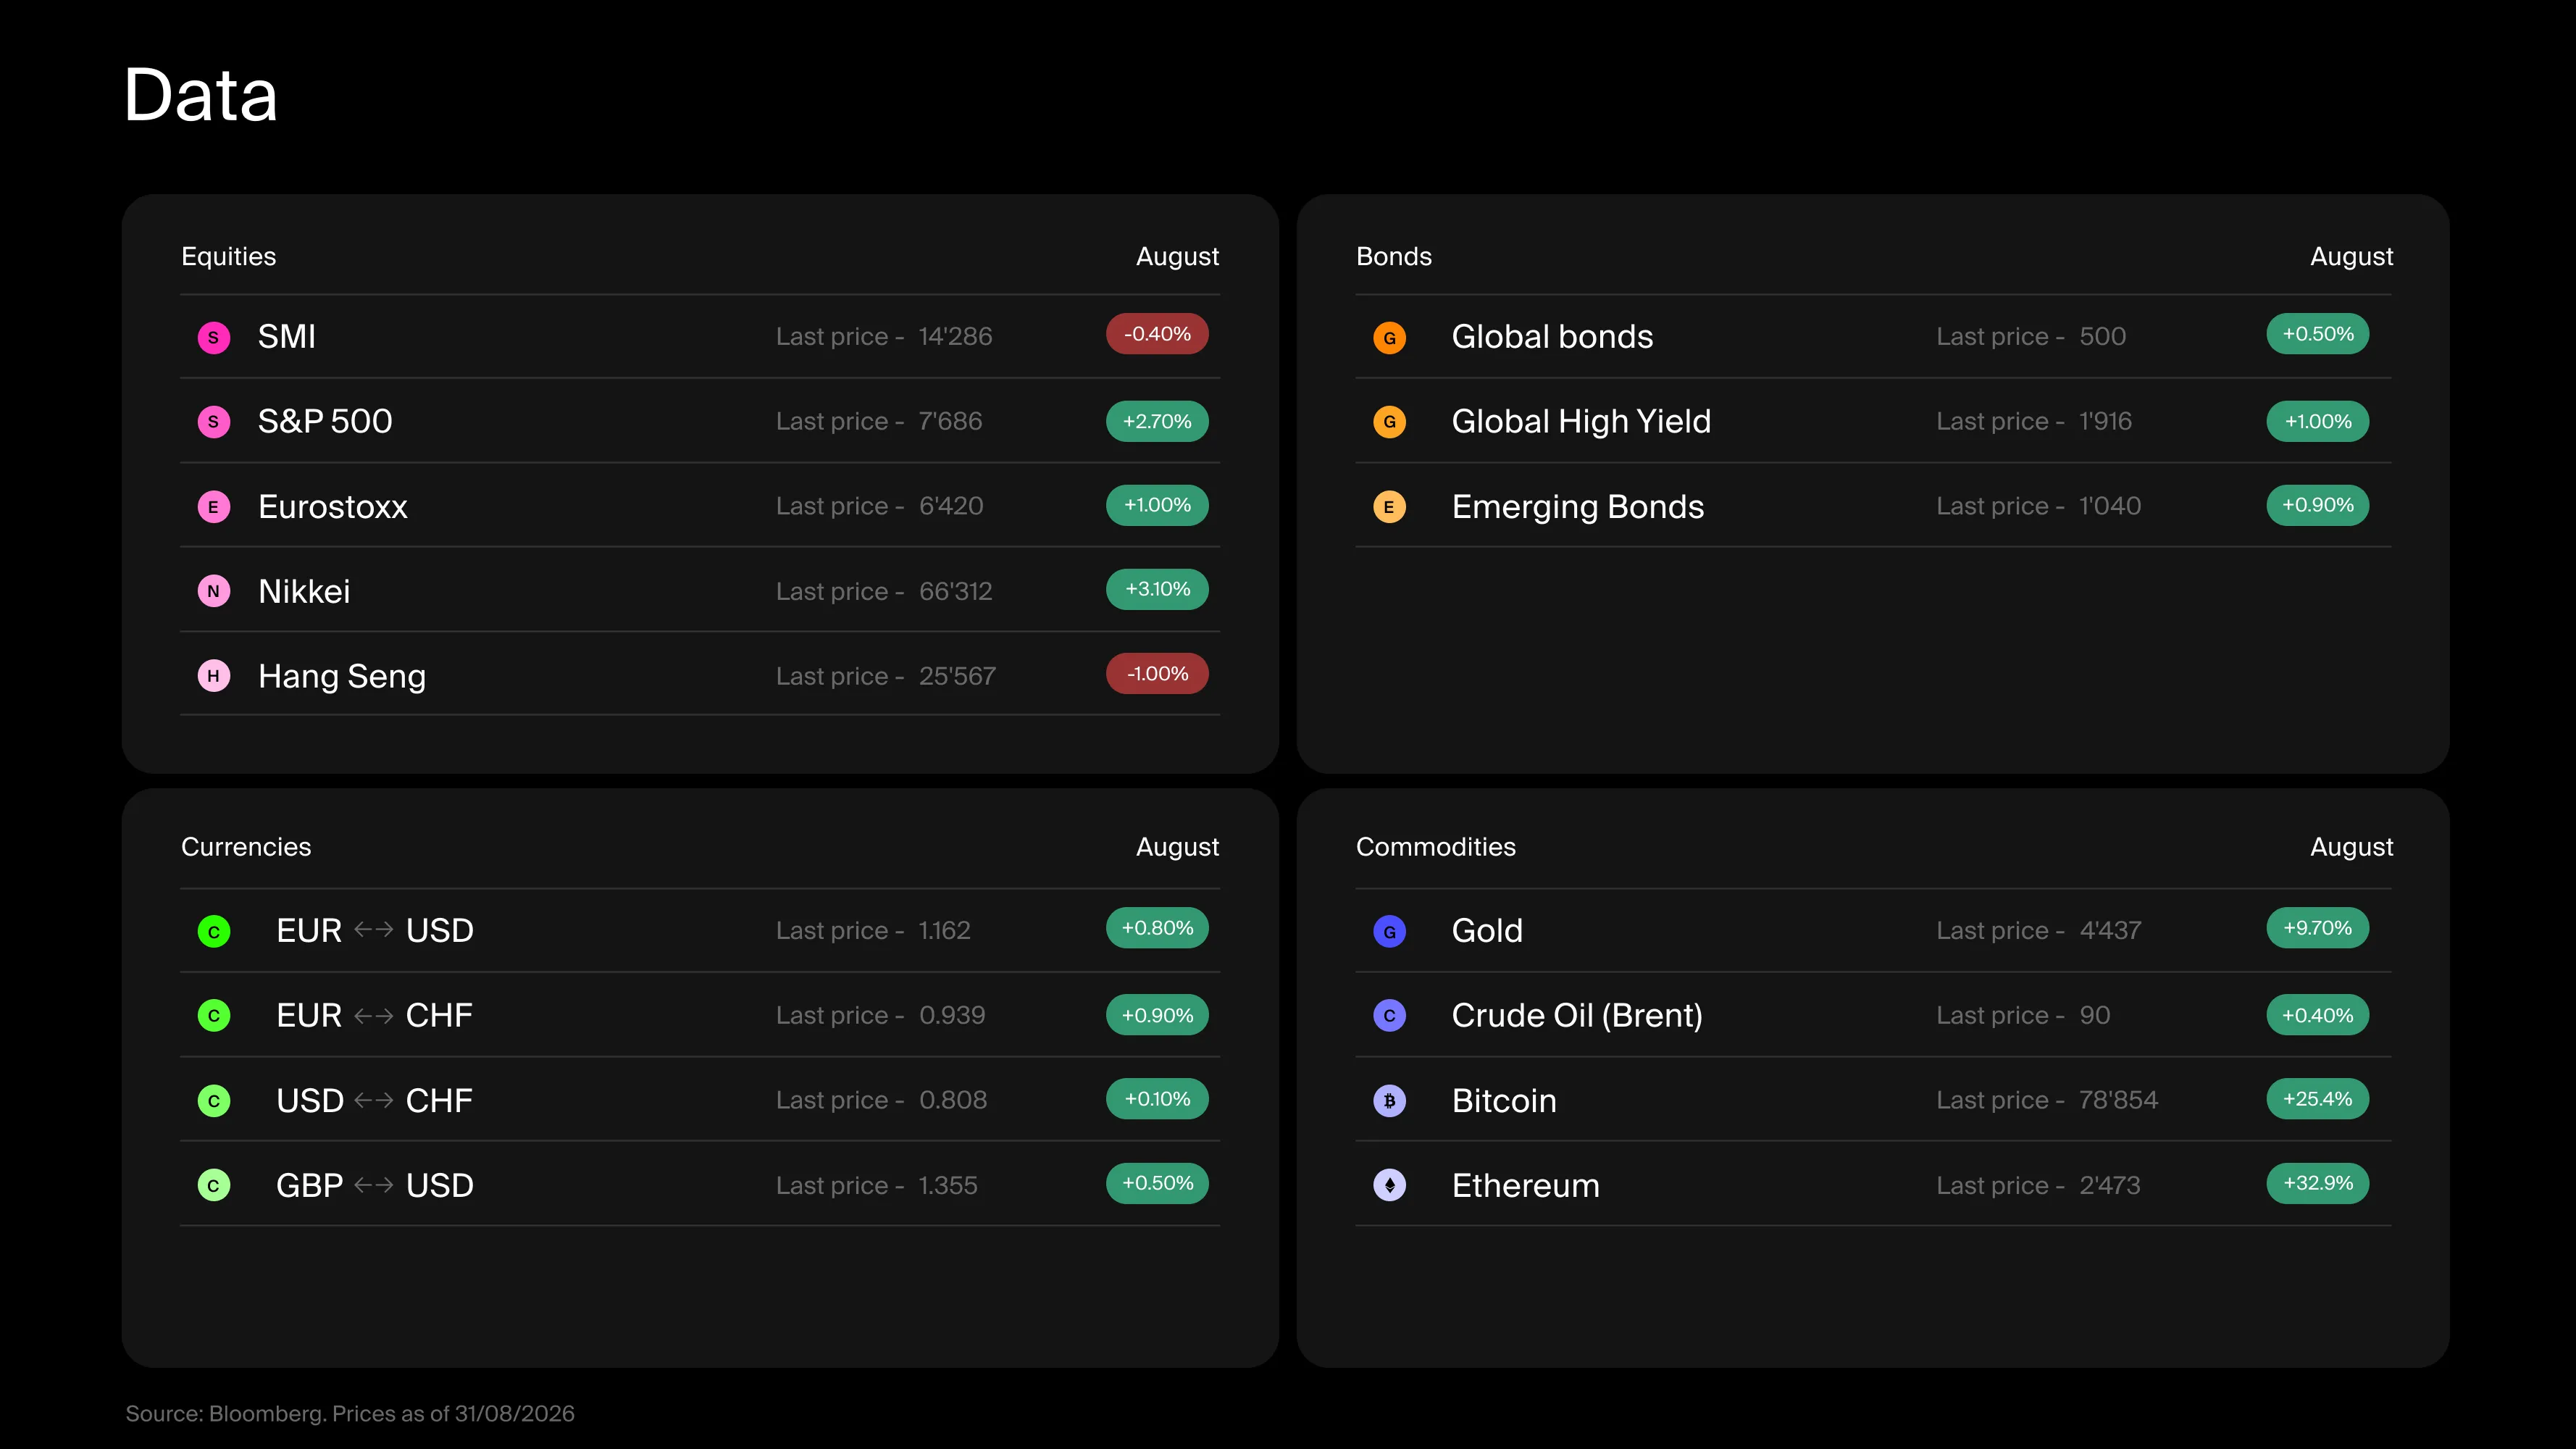
Die Obligationen gaben den Ton an. Zehnjährige deutsche Bundesanleihen rentierten mit 3.52% so hoch wie seit 2009 nicht mehr, und die langfristigen US-Renditen näherten sich der Marke von 5%.
Die Aktien hielten sich zwar, kamen aber nicht mehr voran. Vor allem in den USA vertragen sich die Bewertungen immer schlechter mit den Kosten des Geldes.
Hinter den Renditen stehen die Schulden. Die US-Bundesschulden überschritten im August die Marke von USD 40 Billionen, und die Zinszahlungen sind inzwischen der zweitgrösste Ausgabenposten Washingtons.
Mit einem Ölpreis von erneut über USD 100 blieb die Inflation ein Thema. Der Dollar legte zu, während es um die digitalen Vermögenswerte ruhiger wurde.
In der Schweiz beliess die SNB den Leitzins zum fünften Mal in Folge bei 0.00% und hob ihre Inflationsprognose an. Der Zins bleibt, wo er ist, die Richtung aber nicht.
Die Entwicklung der Aktien
Beginnen wir mit dem, was ausblieb: dem Einbruch an den Aktienmärkten. Nach einem starken Sommer verloren die globalen Börsen zwar an Schwung, nicht aber an Boden. Der Grund dafür lag weder bei den Unternehmensgewinnen, die sich als robust erwiesen, noch beim KI-Thema, das die US-Indizes weiterhin stützte. Den Ausschlag gab vielmehr eine Zahl gleich nebenan.
Wenn eine Staatsobligation fast 5% abwirft, geht die Rechnung für Aktien anders auf. Künftige Gewinne sind heute weniger wert, und wer Erträge sucht, findet eine Alternative. In der Vergangenheit hat dieses Zusammenspiel die Aktienbewertungen jeweils abgekühlt. Was den September unbehaglich machte: Genau das blieb in mehreren Segmenten des US-Marktes aus. Die Bewertungen blieben ambitioniert, während die Renditen im Hintergrund anzogen. Eine solche Konstellation ist selten, und ebenso selten ist sie von Dauer.
Europa tat sich schwerer. Die höheren Obligationenrenditen drückten auf die Bewertungsmultiplikatoren, und die Europäische Zentralbank erhöhte im September die Zinsen erneut. Innerhalb der Indizes zeigte sich ein uneinheitliches Bild: Energietitel legten mit dem Ölpreis zu, Banken profitierten von den höheren Zinsen, und die meisten übrigen Werte traten an Ort.
So endet der Monat nicht mit einem Urteil, sondern mit einem Spannungsfeld. Auf der einen Seite stehen hohe Bewertungen, auf der anderen anhaltend hohe Renditen. Und am Markt mehren sich die Stimmen, die fragen, wie lange die beiden noch unter einem Dach auskommen.
Die Entwicklung der Anleihen
Der September war ein Monat der Obligationen. Die Inflationssorgen meldeten sich zurück, die Konjunkturdaten blieben hartnäckig robust, und die Anlegerinnen und Anleger fragten sich einmal mehr, wie lange die Zentralbanken noch an ihrem straffen Kurs festhalten würden. In den meisten grossen Volkswirtschaften stiegen die Renditen der Staatsobligationen.
In den USA näherten sich die Renditen langfristiger Treasuries der 5%-Marke. In Deutschland kletterte die Rendite der 10-jährigen Bundesanleihe am 14. September auf 3.52% und damit auf den höchsten Stand seit 2009. Die britischen Gilts bewegten sich in dieselbe Richtung. Steigende Renditen belasten die Obligationenkurse, und in diesem Monat zogen sie auch alles andere mit nach unten: Über sämtliche Anlageklassen hinweg waren sie der wichtigste Einzelfaktor für die Wertentwicklung.
Mit etwas Abstand betrachtet, beginnt die Geschichte jedoch nicht erst in diesem September. Seit der Finanzkrise 2008 und erneut während der Pandemie haben die Regierungen viel Geld in die Hand genommen, um ihre Volkswirtschaften zu stützen. Das hat funktioniert. Zurück bleibt aber auch eine Rechnung.
In den USA hat die Bundesverschuldung im August die Marke von USD 40 Billionen überschritten. Ende des Fiskaljahres 2009 lag sie noch bei rund USD 11.9 Billionen. Heute entspricht der Schuldenstand rund 124% der Wirtschaftsleistung des Landes. Das Defizit liegt nach wie vor bei über USD 2 Billionen pro Jahr, und das bei nahezu Vollbeschäftigung. Eine solche Kombination ist in der modernen Wirtschaftsgeschichte ungewöhnlich. In der gesamten entwickelten Welt treiben alternde Bevölkerungen, steigende Sozialausgaben und die Energiewende den Finanzierungsbedarf zusätzlich in die Höhe.
Was sich hingegen verändert hat, ist der Preis dieser Schulden. Die Zinsen liegen deutlich über dem Niveau, auf dem sie im Jahrzehnt nach 2008 verharrten, und ein immer grösserer Teil der Steuereinnahmen fliesst heute in Zinszahlungen statt in andere Aufgaben. In Washington sind die Zinsausgaben bereits der zweitgrösste Posten im Haushalt. Mehr Geld fliesst nur in die Social Security.
Die Aktien sagen: «Das Wachstum stimmt, schauen Sie sich die Gewinne an.» Die Obligationen halten dagegen: «Und wer bezahlt das alles?»
Die Entwicklung von Rohstoffen, Währungen und digitalen Vermögenswerten
Das Öl blieb das beherrschende Thema. Die Spannungen rund um die Strasse von Hormus, jene Lebensader, durch die ein grosser Teil des weltweit auf dem Seeweg transportierten Öls fliesst, trieben den Brent-Preis wieder über USD 100 pro Barrel, da die Anlegerinnen und Anleger mögliche Lieferunterbrüche einpreisten. Teure Energie nährt zudem die Inflationssorgen, und diese mahnen die Zentralbanken zur Zurückhaltung. Damit sind wir wieder bei den Obligationen.
Auch andere Rohstoffe stiessen auf wachsendes Interesse. Anlegerinnen und Anleger suchten nach Werten, die sich nicht einfach per Notenpresse vermehren lassen, und richteten ihren Blick auf Gold, Industriemetalle und Energie. Man sollte allerdings klar sagen, was hinter diesem Interesse steckt: eine Reaktion auf Zweifel an der Kaufkraft des Geldes, keine Garantie für Schutz. Rohstoffe schwanken stark, und zwar in beide Richtungen. Gerade Gold hat dies in diesem Jahr über weite Strecken all jenen vor Augen geführt, die spät eingestiegen sind.
Bei den Währungen stützten die höheren US-Renditen den Dollar gegenüber den meisten wichtigen Währungen. Digitale Vermögenswerte erlebten nach einem starken August einen ruhigeren Monat. Wenn klassische Anlagen höhere Renditen abwerfen, wächst die Konkurrenz um dasselbe Kapital, und die Anlageklasse gehört nach wie vor zu den volatilsten überhaupt.
Was heisst das für Anlegerinnen und Anleger?
Erstens: Der Druck ist real, und er kommt von den Obligationen, nicht von den Aktien. Richten Sie den Blick deshalb zuerst auf die Renditen und erst danach auf die Aktienkurse.
Zweitens: Druck bedeutet noch keinen Bruch. Wenn in der Vergangenheit die Renditen stiegen und sich die Aktien dennoch behaupteten, löste sich diese Spannung meist dadurch, dass die Renditen wieder nachgaben, und nicht durch einen Markteinbruch. Das lehrt die Geschichte, ein Versprechen ist es nicht.
Und schliesslich: Der Rucksack ist schwerer, weil der Aufstieg länger dauert, und nicht, weil jemand über Nacht zusätzliches Gewicht hineingepackt hätte. Ein Portfolio, das auf die ganze Route ausgelegt ist und beide Stimmen berücksichtigt, kommt in der Regel auch ans Ziel.

Alpian: Alpian: SNB belässt den Leitzins zum fünften Mal bei 0.00%, doch die Inflation verändert die Ausgangslage
Ein Beitrag in Zusammenarbeit mit PLUS, dem Schweizer Spezialisten für Buchhaltung, Steuern, Versicherungen und Hypotheken.
Die Schweizerische Nationalbank hat ihren Leitzins am Donnerstag, 24. September, erneut bei 0.00% belassen. Damit legt sie auf diesem Niveau bereits zum fünften Mal in Folge eine Pause ein. Hinter der scheinbaren Ruhe meldet sich jedoch ein altbekanntes Thema zurück: die Inflation, die einmal mehr von steigenden Ölpreisen angetrieben wird.
Was sind die wichtigsten Punkte des Entscheids vom September?
Hinweis: Anlagen sind mit Risiken verbunden, einschliesslich des möglichen Verlusts des investierten Kapitals. Der Wert von Anlagen kann schwanken, und es gibt keine Garantie für Gewinne oder für die Vermeidung von Verlusten. Diversifikation gewährleistet keinen Gewinn und schützt nicht vor Verlusten. Interessierte Anlegerinnen und Anleger sollten vor Anlageentscheiden eine qualifizierte Finanzberatung hinzuziehen. Bitte lesen Sie vor einer Anlage die vollständigen Risikohinweise und die weiteren relevanten Dokumente auf unserer Website.