Chanson du mois : “Under pressure" de Queen et David Bowie
En septembre, ce sont les rendements obligataires qui ont donné le ton, et les actions ont vibré à chaque note. Dans notre rubrique Le marché en bref, nous regardons ce qui se passe lorsque le coût de l'argent ne cesse de grimper alors que les actions refusent de céder du terrain. Nous nous intéressons aussi à la montagne de dettes qui se cache derrière ces rendements.
Avec nos partenaires de PLUS, nous décortiquons ensuite le cinquième statu quo de la Banque nationale suisse, qui maintient son taux à 0.00%. Nous vous expliquons également pourquoi, cette fois-ci, l'essentiel se lit dans la prévision d'inflation plutôt que dans le taux.
Bonne lecture.
Table des matières
Tous ceux qui ont déjà gravi le Salève sac au dos connaissent ce moment. Personne n'a rien ajouté dans le sac, et pourtant, passé la mi-parcours, il paraît soudain plus lourd. Seule la pente a changé. C'est exactement ce que les marchés ont vécu en septembre : mêmes entreprises, mêmes bénéfices, même récit autour de l'IA, mais une charge toujours plus pesante.
Ce poids a un nom : le coût de l'argent. À mesure que les rendements obligataires montaient vers des niveaux que la plupart d'entre nous pensaient relégués aux livres d'histoire, les actions ont dû affronter une question qu'elles avaient réussi à éluder tout l'été : que vaut une action quand on peut obtenir cinq pour cent sans lever le petit doigt ?
Queen et David Bowie ont construit «Under pressure» comme un dialogue tendu entre deux voix, l'une suppliante, l'autre insistante. Remplacez-les par les actions et les obligations : vous avez le résumé du mois.
Points clés:
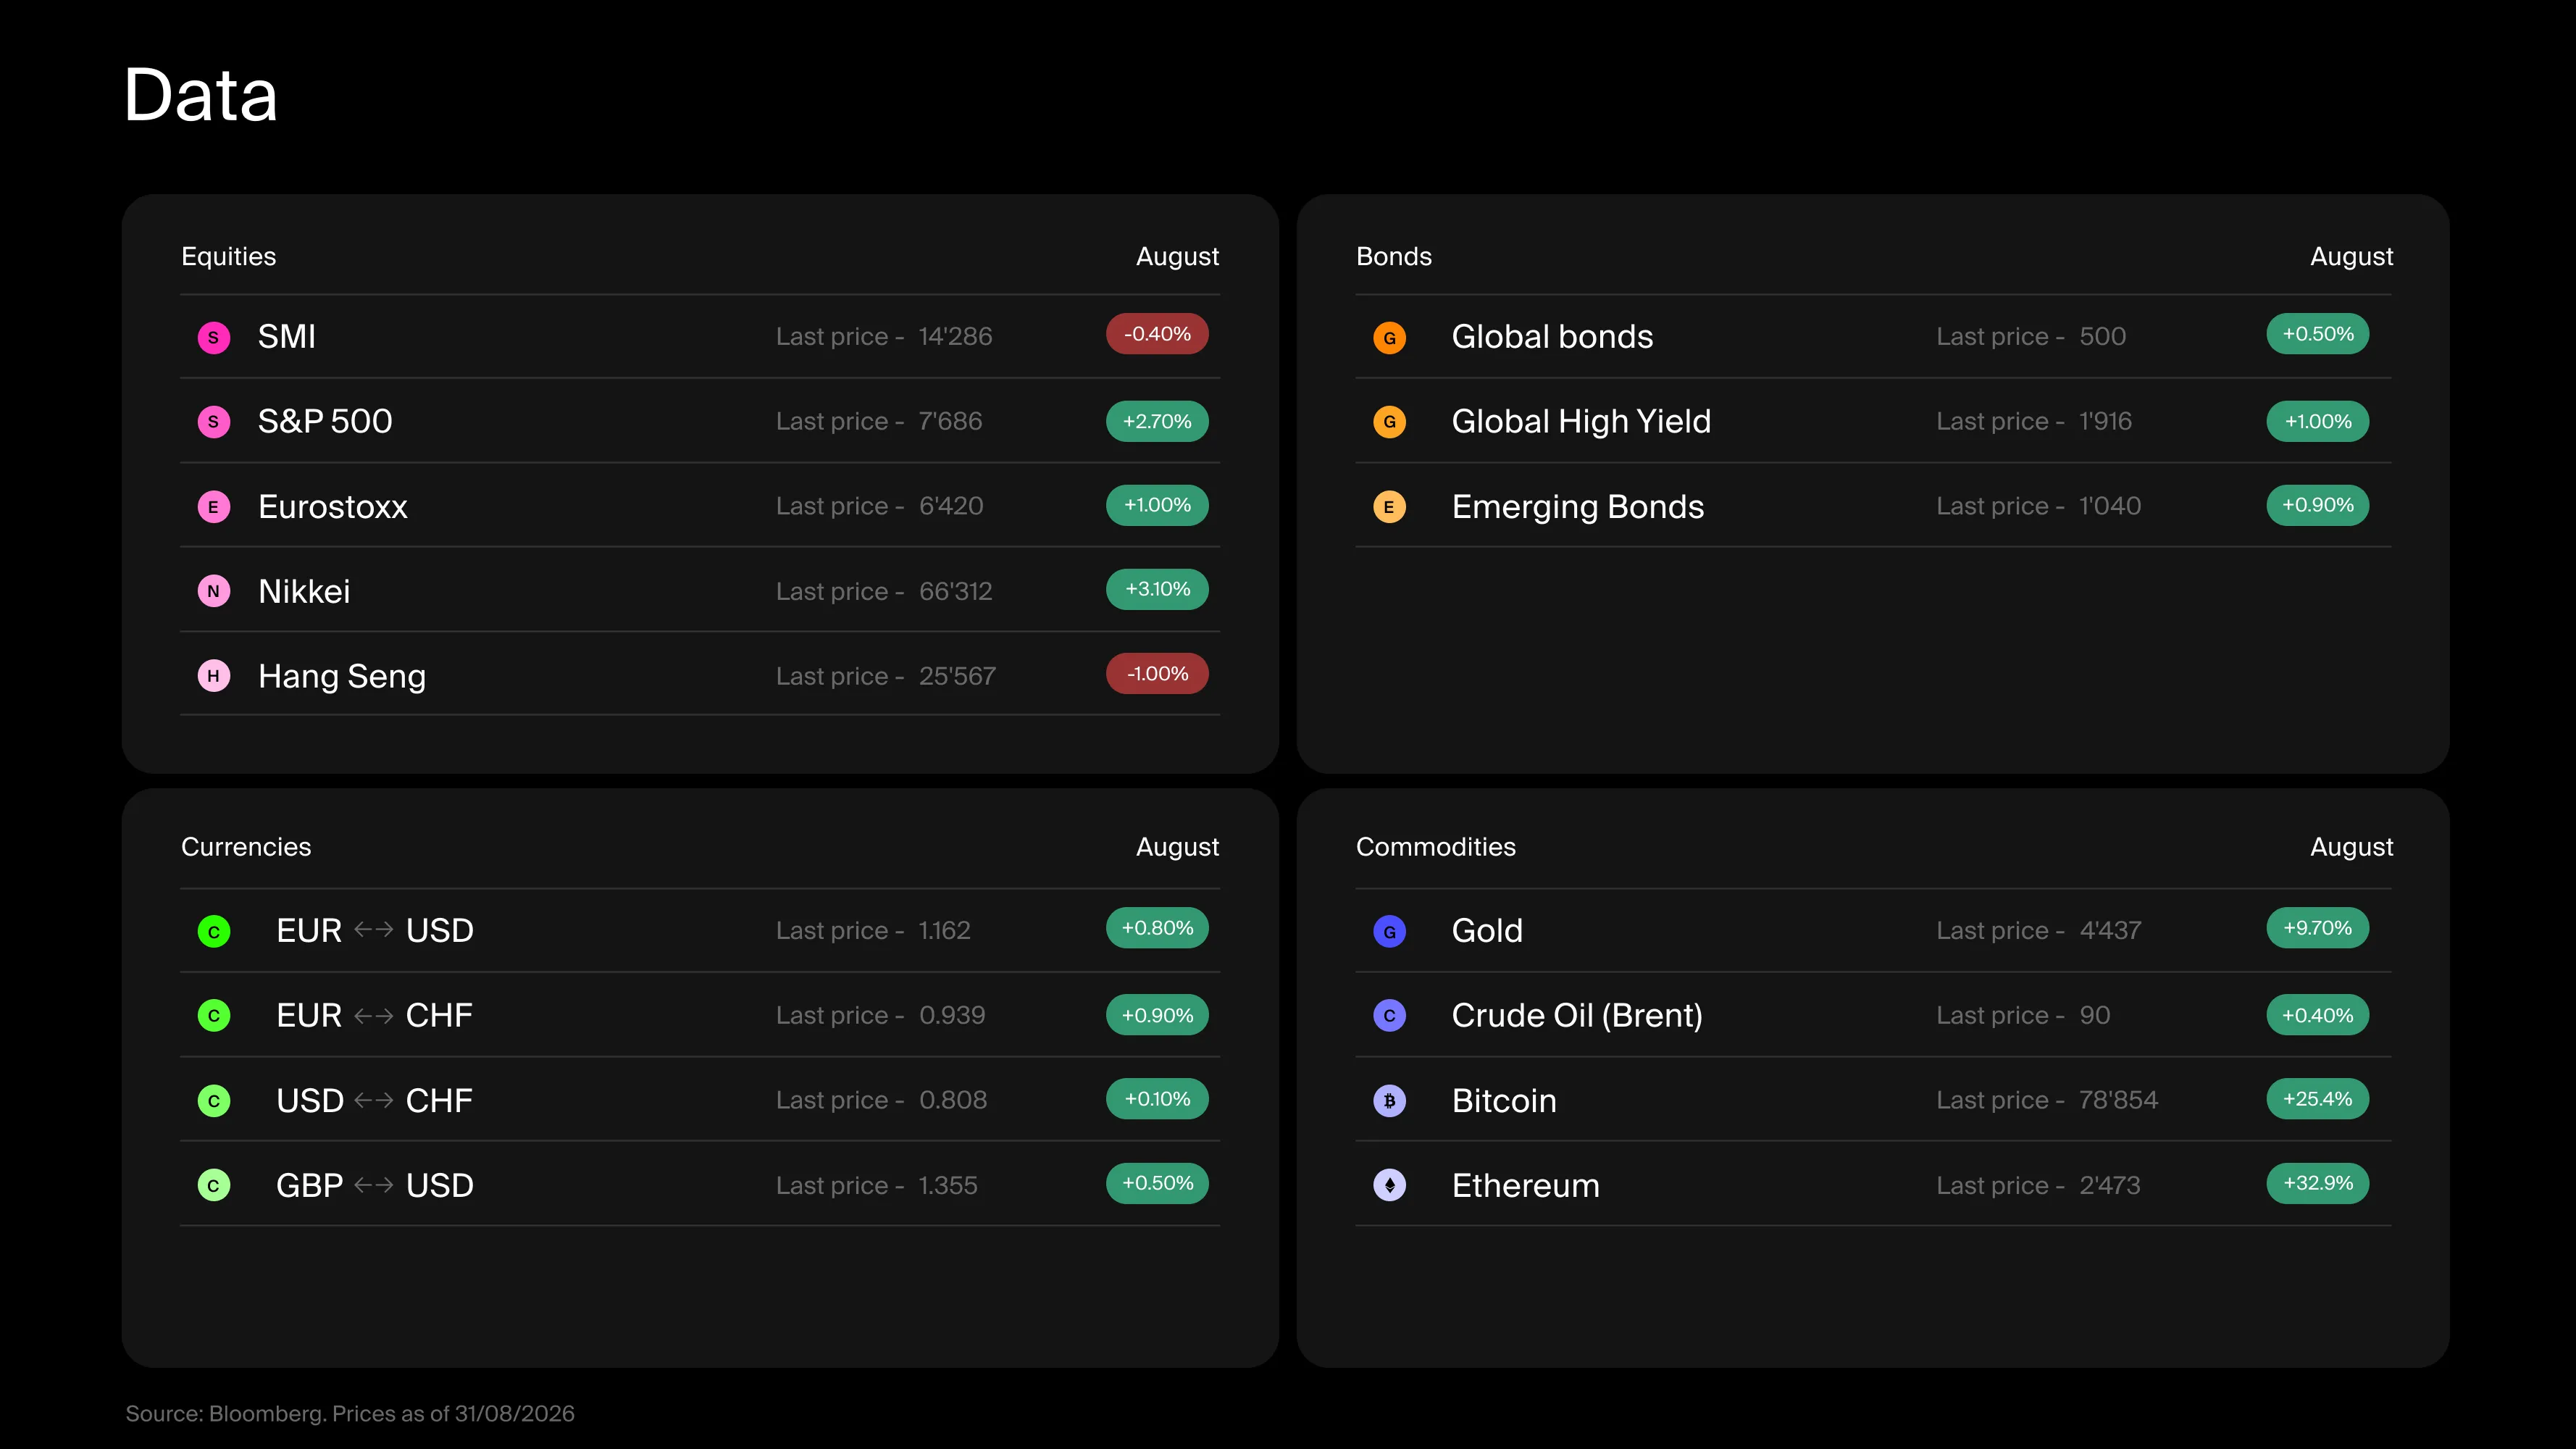
Les obligations ont donné le ton. Le rendement du Bund allemand à 10 ans a atteint 3.52%, un niveau inédit depuis 2009, et les rendements américains à long terme ont frôlé la barre des 5%.
Les actions ont tenu bon, mais leur hausse a marqué le pas. Les valorisations, surtout aux États-Unis, se heurtent désormais au coût de l'argent.
Derrière les rendements, la dette. La dette fédérale américaine a dépassé les 40'000 milliards USD en août, et les intérêts constituent désormais le deuxième poste de dépenses de Washington.
Le pétrole étant repassé au-dessus de 100 USD, l'inflation est restée au cœur de l'actualité. Le dollar s'est raffermi et les actifs numériques ont connu un mois plus calme.
En Suisse, la BNS a laissé son taux inchangé à 0.00% pour la cinquième fois et relevé sa prévision d'inflation. Le taux ne bouge pas, mais le cap, lui, a changé.
Ce qui s'est passé sur les marchés actions
Commençons par ce qui ne s'est pas produit : les actions ne se sont pas effondrées. Après un été solide, les marchés mondiaux ont perdu de leur élan, sans pour autant céder du terrain. Les bénéfices n'y sont pour rien : ils ont bien résisté. Le thème de l'IA non plus, qui a continué de soutenir les indices américains. Le coupable, il fallait le chercher ailleurs, dans un autre chiffre.
Lorsqu'une obligation d'État rapporte près de 5%, l'équation n'est plus la même pour les actions. Les bénéfices futurs valent moins aujourd'hui, et l'investisseur en quête de revenus a d'autres options. Par le passé, cette combinaison a toujours fini par refroidir les valorisations des actions. Si septembre a suscité un certain malaise, c'est précisément parce que, dans plusieurs segments du marché américain, ce refroidissement n'est pas venu : les valorisations sont restées tendues alors même que les rendements sous-jacents grimpaient. Une configuration rare, et rarement durable.
En Europe, l'exercice a été plus délicat. La hausse des rendements obligataires a comprimé les multiples, et la Banque centrale européenne a encore relevé ses taux en septembre. Dans le détail des indices, le tableau était contrasté : les valeurs énergétiques ont progressé dans le sillage du pétrole, les banques ont profité de la hausse des taux, et la plupart des autres titres sont restés dans l'expectative.
Le mois se termine donc sur une tension plutôt que sur un verdict. D'un côté, des valorisations élevées ; de l'autre, des rendements qui refusent de baisser. Et les investisseurs sont de plus en plus nombreux à se demander combien de temps cette cohabitation pourra encore durer.
Ce qui s'est passé sur les marchés des obligations
Septembre a été le mois des obligations. Les craintes d'inflation ont refait surface, les indicateurs économiques ne montraient aucun signe d'essoufflement et les investisseurs se sont, une fois de plus, demandé combien de temps encore les banques centrales maintiendraient leur politique restrictive. Dans la plupart des grandes économies, les rendements des emprunts d'État sont repartis à la hausse.
Aux États-Unis, le rendement des obligations du Trésor à long terme a frôlé les 5%. En Allemagne, le Bund à 10 ans a atteint 3.52% le 14 septembre, un niveau inédit depuis 2009. Même tendance pour les gilts britanniques. Quand les rendements montent, le prix des obligations baisse. Ce mois-ci, l'effet a toutefois largement débordé ce cadre : c'est avant tout la hausse des rendements qui a dicté la performance de l'ensemble des classes d'actifs.
Avec un peu de recul, on s'aperçoit que l'histoire a commencé bien avant septembre. Lors de la crise financière de 2008, puis à nouveau pendant la pandémie, les gouvernements ont dépensé sans compter pour maintenir leur économie à flot. Et ils y sont parvenus. Mais la facture, elle, est restée.
Aux États-Unis, la dette fédérale a franchi en août la barre des 40'000 milliards USD, contre quelque 11'900 milliards USD à la fin de l'exercice budgétaire 2009. Elle représente environ 124% de la production économique du pays. Le déficit dépasse toujours 2'000 milliards USD par an, alors même que l'économie est proche du plein emploi, une situation rare dans l'histoire économique moderne. Dans l'ensemble des pays développés, le vieillissement démographique, la hausse des dépenses sociales et la transition énergétique ne cessent d'accroître les besoins de financement.
Ce qui a changé, c'est le coût de cette dette. Les taux d'intérêt sont nettement plus élevés que durant la décennie qui a suivi 2008, et une part croissante des recettes fiscales sert désormais à payer des intérêts plutôt qu'à financer d'autres dépenses. À Washington, la charge d'intérêts constitue déjà le deuxième poste du budget, juste derrière la Social Security.
Les actions affirment : «La croissance se porte bien, regardez les bénéfices.» Les obligations, elles, rétorquent : «Et qui paie pour tout cela ?»
Ce qui s'est passé sur les marchés des matières premières, des devises et des actifs numériques
Le pétrole est resté au centre de l'attention. Les tensions autour du détroit d'Ormuz, par lequel transite une grande partie du pétrole acheminé par voie maritime dans le monde, ont ramené le Brent au-dessus de 100 USD le baril. Les investisseurs intègrent désormais dans les prix le risque de perturbations. Une énergie chère ravive aussi les craintes d'inflation, ce qui incite les banques centrales à la prudence. C'est précisément là que les obligations reviennent dans l'équation.
L'engouement s'est ensuite étendu à d'autres matières premières. L'or, les métaux industriels et l'énergie ont attiré les investisseurs à la recherche d'actifs que les banques centrales ne peuvent pas multiplier à coups de planche à billets. Encore faut-il bien comprendre ce que traduit cet intérêt : un doute sur le pouvoir d'achat de la monnaie, et non une garantie de protection. Les matières premières peuvent connaître de fortes variations, dans un sens comme dans l'autre. L'or, en particulier, l'a rappelé durant une bonne partie de l'année à ceux qui s'y sont intéressés sur le tard.
Sur le marché des changes, la hausse des rendements américains a soutenu le dollar face à la plupart des grandes devises. Après un mois d'août solide, les actifs numériques ont connu un mois plus calme : lorsque les placements traditionnels rapportent davantage, la concurrence pour attirer les mêmes capitaux se fait plus vive. Cette classe d'actifs demeure d'ailleurs l'une des plus volatiles qui soient.
Ce qu'il faut retenir pour les investisseurs
Premièrement, la pression est bien réelle, mais elle vient du marché obligataire, pas des actions. Surveillez les rendements avant de vous attarder sur le cours des actions.
Deuxièmement, pression ne signifie pas rupture. Le plus souvent, les phases où les rendements grimpent tandis que les actions tiennent bon se sont terminées par une détente des rendements plutôt que par un effondrement du marché. C'est un enseignement du passé, pas une promesse.
Enfin, si le sac semble plus lourd, c'est que l'ascension est plus longue, et non que quelqu'un l'a lesté du jour au lendemain. Un portefeuille conçu pour l'ensemble du parcours, et qui fait une place aux deux voix, arrive généralement à destination.

Alpian : la BNS maintient son taux à 0.00% pour la cinquième fois, mais l'inflation change la donne
Article rédigé en collaboration avec PLUS, spécialiste suisse de la comptabilité, de la fiscalité, des assurances et des hypothèques.
Le jeudi 24 septembre, la Banque nationale suisse a une fois de plus maintenu son taux directeur à 0.00%. C'est la cinquième fois d'affilée qu'elle s'en tient à ce niveau. Ce calme n'est toutefois qu'apparent : l'inflation refait parler d'elle, de nouveau tirée vers le haut par la hausse du prix du pétrole.
Les points clés de la décision de septembre
Avertissement : tout investissement comporte des risques, y compris celui de perdre le capital investi. La valeur des placements peut varier, et ni la réalisation de gains ni l'absence de pertes ne sont garanties. La diversification ne garantit aucun rendement et ne protège pas contre les pertes. Avant toute décision d'investissement, les investisseurs potentiels devraient consulter un conseiller financier qualifié. Avant d'investir, veuillez lire l'ensemble des avertissements relatifs aux risques ainsi que les autres documents pertinents disponibles sur notre site internet.